11/11/2026
Crescita delle risorse per la previdenza complementare: dati e sfide
Perfetti (Deloitte): dobbiamo renderla accessibile a più persone, con un'attenzione particolare alle donne, che oggi rappresentano soltanto il 38,8% degli iscritti
Nei primi sei mesi del 2026 le risorse destinate alla previdenza complementare hanno superato i 273,2 miliardi di euro, registrando un incremento del 4,3% rispetto alla fine del 2025. Il numero degli iscritti si avvicina agli 11 milioni, ma la distribuzione rimane sbilanciata: gli under 35 rappresentano solo il 20,8% degli aderenti, mentre le donne sono il 38,8%.
Il convegno «La sfida demografica. Ripensare Welfare e pensioni sostenibili per le future generazioni», tenutosi nella Sala Zuccari del Senato della Repubblica, ha presentato il rapporto «La previdenza complementare: lo scenario evolutivo in Italia e nel contesto europeo».
L'analisi ha messo in luce il legame tra denatalità, allungamento della vita e pressione sul sistema pensionistico pubblico.
«La sostenibilità del welfare riguarda il patto tra le generazioni e la capacità del Paese di offrire sicurezza ai propri cittadini», ha dichiarato Dario Damiani, Senatore della Repubblica. «Il cambiamento demografico ci chiede di guardare oltre le esigenze immediate e di preparare oggi gli strumenti che proteggeranno il reddito di domani. Riunire in Senato istituzioni, imprese ed esperti significa mettere competenze diverse al servizio di una sfida comune, che incide sulla vita delle persone e sulle prospettive dell'Italia».
«La previdenza complementare ha un ruolo sempre più importante per la tenuta del welfare e la sicurezza economica delle nuove generazioni», ha commentato Silvana Perfetti, Presidente Deloitte Central Mediterranean. «Dobbiamo renderla accessibile a più persone, con un'attenzione particolare alle donne, che oggi rappresentano soltanto il 38,8% degli iscritti. Retribuzioni più basse e interruzioni di carriera legate ai carichi di cura rischiano di pesare anche sul loro futuro pensionistico. Ridurre queste disuguaglianze richiede un impegno comune di istituzioni, imprese e operatori, per costruire una protezione previdenziale più ampia e inclusiva».
Per aumentare il numero di aderenti, è fondamentale migliorare la conoscenza delle opportunità offerte. L'educazione finanziaria e previdenziale deve partire dalla scuola e accompagnare il percorso lavorativo. Solo il 13,2% dei docenti che ha svolto educazione finanziaria nelle 33ore di educazione civica ha trattato la previdenza, l'8,8% le assicurazioni e il 5,8% la digitalizzazione degli investimenti. In questo contesto, il 21% dei giovani indica i social media e gli amici come prima fonte di spinta al risparmio pensionistico.
«Una previdenza compresa è una previdenza più forte», ha affermato Maria Ida Germontani, giurista d'impresa e già Senatrice della Repubblica. «Per ampliare la partecipazione dobbiamo aiutare le persone a capire perché e come pianificare il proprio futuro. L'educazione finanziaria e previdenziale deve iniziare presto e accompagnare le diverse fasi della vita, con un'attenzione particolare ai giovani e alle donne. Conoscere gli strumenti disponibili permette di compiere scelte più informate e di costruire nel tempo una maggiore sicurezza economica».
Il rapporto ha inoltre confrontato le esperienze europee per individuare le condizioni che favoriscono una partecipazione più ampia. «I fondi pensione hanno una responsabilità precisa: gestire il risparmio degli iscritti per costruire prestazioni future adeguate», ha sottolineato Giovanni Maggi, Presidente di Assofondipensione. «Il loro orizzonte di lungo periodo permette anche di sostenere imprese e di rafforzare gli investimenti in infrastrutture e progetti di sviluppo sul territorio nazionale. Ampliare la previdenza complementare significa rafforzare la protezione delle persone e accrescere le risorse che possono contribuire alla crescita del Paese, nel rispetto dei criteri di prudenza, diversificazione e tutela degli aderenti».
Le esperienze internazionali illustrate nel rapporto hanno alimentato la riflessione sul rapporto tra politiche del lavoro e protezione pensionistica. L'obiettivo è consentire alle persone di costruire il proprio risparmio previdenziale anche quando cambiano impiego o attraversano fasi di maggiore incertezza.
«Il confronto europeo ci aiuta a capire quali condizioni favoriscono una partecipazione più ampia e una maggiore sicurezza previdenziale», ha concluso Andrea Poggi, Head of Public Policy & Stakeholder Relations Centre, Deloitte Central Mediterranean. «Per tradurre queste esperienze in soluzioni utili all'Italia dobbiamo partire dal lavoro che cambia e dalle prospettive dei giovani. Servono strumenti accessibili e comprensibili, capaci di accompagnare percorsi professionali diversi e di favorire la continuità del risparmio lungo tutta la vita lavorativa».
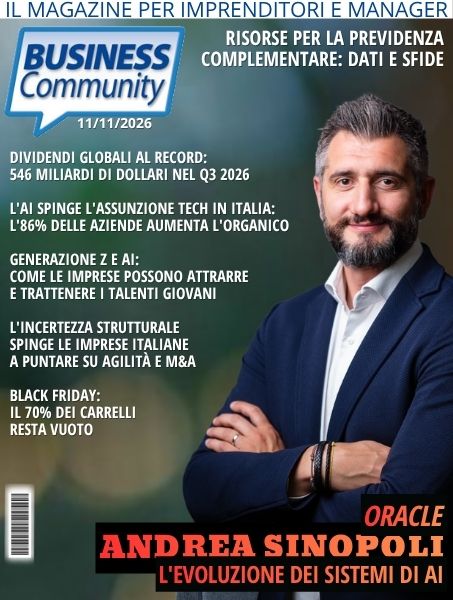
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie