11/11/2026
L'incertezza strutturale spinge le imprese italiane a puntare su agilità e M&A
Daviddi (EY-Parthenon): la priorità diventa costruire organizzazioni capaci di reagire, riallocare risorse e prendere decisioni con maggiore rapidità, trasformando la volatilità in opportunità competitiva
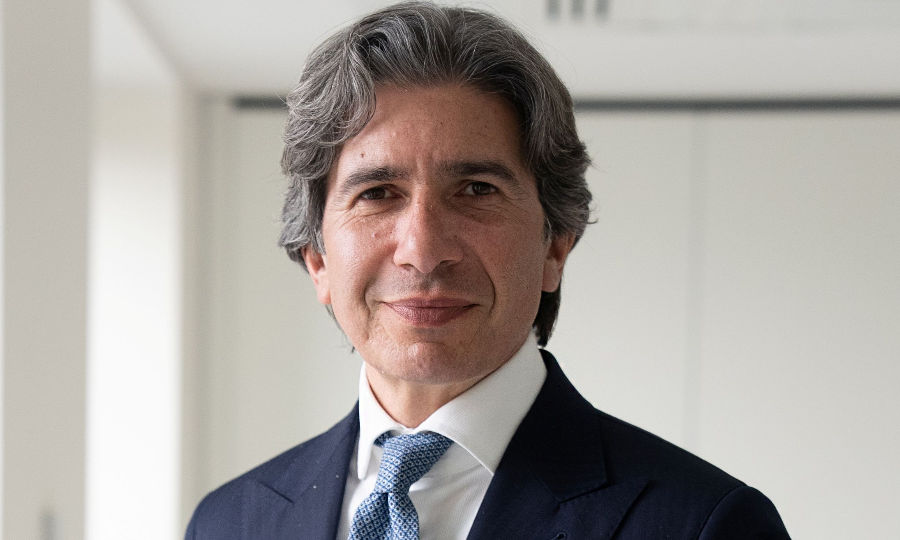
L'incertezza è ormai una condizione permanente per le aziende italiane. Il nuovo EY-Parthenon Bulletin evidenzia che i dirigenti hanno abbandonato la previsione a lungo termine per una capacità di adattamento rapido. Tra le principali pressioni per i prossimi dodici mesi, il 42% dei CEO segnala la volatilità macroeconomica, il 40% l'incertezza normativa, il 38% le interruzioni della supply chain, il 36% le tensioni geopolitiche e il costo dell'energia, che rende difficile pianificare costi, margini e investimenti. Secondo Marco Daviddi, Managing Partner EY-Parthenon in Italia, "In un contesto in cui l'incertezza è diventata una condizione strutturale, per le imprese prevedere correttamente il futuro conta meno che sviluppare la capacità di adattarsi rapidamente ai cambiamenti. Le aziende stanno passando da una gestione episodica del rischio a un modello strutturato di adattamento, fondato su solidità operativa, innovazione e cicli decisionali più brevi.
I dati mostrano come questo cambiamento sia già in atto: l'82% dei CEO italiani ritiene conclusa l'era delle supply chain globali costruite con l'obiettivo di ottimizzare i costi, a favore di configurazioni più robuste e flessibili, mentre per il 72% la velocità del cambiamento rende ormai sostanzialmente obsoleto il tradizionale approccio alla pianificazione triennale di investimenti e obiettivi. La priorità diventa quindi costruire organizzazioni capaci di reagire, riallocare risorse e prendere decisioni con maggiore rapidità, trasformando la volatilità in opportunità competitiva".
Le operazioni straordinarie riflettono questa evoluzione. Nei primi nove mesi del 2026 sono state annunciate 1.105 operazioni di M&A, in crescita del 15% rispetto allo stesso periodo del 2025, per un valore complessivo di 35,6 miliardi di euro. La dimensione media delle operazioni si riduce, ma la spinta al consolidamento di settore e di filiera rimane dominante, con il 79% dei deal guidato da questo driver.
Il comparto industriale registra il 28% delle operazioni, seguito da beni di consumo (13%), servizi (12%), tecnologia (12%) ed energia & utilities (11%). All'estero, le aziende italiane hanno completato 235 acquisizioni per circa 19,5miliardi di euro, concentrandosi per il 55% in Spagna, Stati Uniti, Germania, Regno Unito e Francia. I fondi di Private Equity hanno realizzato 525 operazioni su target italiani, per un controvalore di 13,5miliardi di euro; gli investitori finanziari rappresentano il 48% degli acquirenti. Il 56% dei deal di PE è stato eseguito tramite società già presenti in portafoglio, evidenziando la crescente importanza dell'integrazione post-acquisizione. "In questo scenario, le operazioni straordinarie restano uno strumento centrale per accelerare la trasformazione, rafforzare le competenze e ridisegnare il portafoglio: secondo i nostri dati, oltre il 50% dei CEO italiani intende portare avanti attività di M&A nei prossimi dodici mesi. Non si tratta di una risposta automatica all'incertezza, ma di una leva selettiva per sostenere la crescita e rafforzare la posizione competitiva.
La trasformazione passa anche dall'intelligenza artificiale, il cui valore resta tuttavia difficile da misurare. Il 60% dei CEO italiani, rispetto al 50% a livello globale, indica l'AI tra i principali contributori ai guadagni di produttività, mentre solo il 16% a livello globale dichiara di avere strumenti che consentano di misurare in maniera efficace costi dell'AI e ritorno degli investimenti. Colmare questo divario richiede di ridisegnare modelli di business e operativi, processi e criteri di allocazione del capitale. Con modelli di AI sempre più diffusi, l'accesso alla tecnologia non basta a garantire un vantaggio competitivo durevole: a fare la differenza sono dati proprietari, competenze distintive, conoscenza settoriale e capacità di trasformare le informazioni in decisioni migliori", aggiunge Daviddi.
L'intelligenza artificiale (AI) entra in scena come ulteriore leva competitiva. Il 60% dei CEO italiani la indica come principale motore di produttività, contro il 50% a livello globale, ma solo il 16% dispone di metriche affidabili per valutare costi e ritorno sull'investimento. Colmare questo gap richiede modelli di business ridisegnati, processi ottimizzati e una gestione più sofisticata del capitale.
Nel settore Fashion, Luxury & Beauty, il mercato globale del fashion & luxury è stato valutato 1.443 miliardi di euro nel 2025 e dovrebbe rimanere stabile nel 2026. I beni di lusso personali, dopo una contrazione a 358miliardi di euro nel 2025, mostrano segni di ripresa moderata, mentre il segmento beauty cresce del 6% annuo, puntando a 767 miliardi di euro entro il 2030. L'EY Luxury Client Index 2026 rileva che il 75% degli intervistati riacquisterebbe da un brand che offre esperienze esclusive, ma il 30% non ne ha ricevuta negli ultimi dodici mesi. Inoltre, il 62% sarebbe disposto ad acquistare prodotti pre-owned certificati direttamente dalla maison e il 63% considererebbe una subscription luxury.
Le operazioni di M&A nel settore sono scese da 83 nel 2023 a 41 nei primi nove mesi del 2026, con una quota transfrontaliera che sale al 66% del totale, rispetto al 40% dell'anno precedente. Le acquisizioni estere da parte di investitori italiani sono passate dal 2% al 27% del volume.
L'analisi di EY-Parthenon su circa 800 fondi e 4.000 società in portafoglio individua 370 investitori attivi in fashion & luxury e beauty & personal care, di cui circa 90 operano su asset italiani. Questi investimenti rappresentano il 13,5% dei portafogli, con una prevalenza di PMI. L'Italia attrae il 17% degli investimenti esteri nel fashion & luxury e l'11% nel beauty, grazie a brand Made in Italy, alta qualità e filiere produttive difficili da replicare. I fondi domestici si concentrano sul lower mid-market e sulla gestione generazionale, mentre gli investitori esteri puntano su asset di dimensioni maggiori e brand con potenziale di espansione internazionale.
"Il Fashion & Luxury sta attraversando una ridefinizione delle condizioni di crescita, mentre il Beauty allarga il proprio perimetro dal prodotto al benessere. Questa trasformazione si riflette anche nell'M&A: il mercato si orienta verso un numero più contenuto di deal, ma di maggiore rilevanza industriale e strategica, sostenuti dal consolidamento della filiera e dal ricorso sempre più frequente alle acquisizioni da parte degli operatori italiani per rafforzarsi sui mercati internazionali. Anche la domanda sta cambiando: il desiderio verso il lusso resta elevato, ma se i clienti "prestige" sono più selettivi e cercano relazioni di valore, i clienti aspirazionali mantengono un ruolo strategico nel garantire resilienza dei volumi, desiderabilità del brand e sviluppo futuro del bacino di clientela. Ciò richiede percorsi di engagement ed esperienze dedicate per trasformare l'occasionalità d'acquisto in relazione continuativa, dove l'innovazione tecnologica e l'AI possono favorire lo sviluppo. La priorità diventa, quindi, trasformare la desiderabilità in crescita profittevole e sostenibile, dimostrando valore lungo l'intera filiera produttiva", conclude Stefano Vittucci, Consumer Products & Health Sector Leader, EY Italia.
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie