07/10/2026
I quattro driver che plasmeranno i mercati nel Q4&8239;2026
Willis (Columbia Threadneedle): sono la politica USA, le politiche fiscali nel Regno Unito e in Francia, gli sviluppi legati all'Iran e le prospettive sugli utili societari
Anthony Willis, Senior Economist di Columbia Threadneedle Investments, individua quattro elementi che dovranno influenzare i mercati finanziari nel quarto trimestre del 2026: la politica statunitense, le politiche fiscali del Regno Unito e della Francia, gli sviluppi legati all'Iran e le prospettive sugli utili societari. "Questi fattori delineano uno scenario in cui i rischi politici e inflazionistici rimangono elevati, ma il contesto economico di fondo continua a offrire supporto".
Le elezioni di mid-term negli Stati Uniti, previste a novembre, potrebbero modificare gli equilibri a Washington. I Democratici sono favoriti per la Camera dei Rappresentanti, mentre il Senato resta incerto. Un Congresso più democratico limiterebbe l'agenda del presidente Trump, imponendo un controllo più stringente sulle decisioni della Casa Bianca. La composizione del Congresso non altererebbe immediatamente la politica fiscale, ma influenzerebbe la direzione e l'attuazione delle riforme interne.
Il deficit pubblico americano rimane sorprendentemente alto per questa fase del ciclo economico, con livelli tipicamente associati a periodi recessivi, nonostante una crescita annualizzata superiore al4% nel terzo trimestre. "I recenti rialzi dei rendimenti dei titoli di Stato statunitensi riflettono soprattutto il rischio inflazionistico, più che timori sulla sostenibilità del debito", continua Willis. Tuttavia, la dimensione del deficit costituisce una sfida di lungo periodo, poiché l'economia richiede un sostegno fiscale limitato.
In Europa, l'attenzione si sposta sulle politiche fiscali di Regno Unito e Francia.
- Il Regno Unito affronterà il Budget di fine ottobre con margini di manovra ristretti a causa dell'aumento dei rendimenti obbligazionari, che innalza il costo del servizio del debito. "È improbabile un forte stimolo macroeconomico; la priorità sarà su incrementi fiscali marginali e sulla ricerca di risorse di spesa per rispettare gli impegni già assunti", prosegue Willis.
- La Francia deve gestire un deficit superiore al5% del PIL in un contesto di forte frammentazione politica. Le pressioni per ridurre il deficit incontrano resistenze sia a sinistra sia a destra, mantenendo alta la preoccupazione per i titoli di Stato francesi. L'avvicinarsi delle elezioni presidenziali aggiunge incertezza, rendendo difficile definire un percorso fiscale credibile a medio termine. "Nel breve periodo, la combinazione di un deficit consistente e di una stabilità politica limitata rimane un fattore chiave per i mercati obbligazionari europei", spiega Willis.
Gli sviluppi geopolitici legati all'Iran costituiscono un terzo rischio. I colloqui indiretti tra Stati Uniti e Iran mostrano segni di ripresa, ma al momento non emergono progressi concreti verso un accordo duraturo. Le divergenze sui termini di un'eventuale intesa e l'incertezza sulle rotte commerciali ed energetiche persistono. Questo rischio non è ancora pienamente riflesso nei prezzi delle materie prime, ma eventuali interruzioni potrebbero riaccendere le pressioni inflazionistiche, complicare le prospettive sui tassi d'interesse e aumentare la volatilità obbligazionaria. "Il premio per il rischio geopolitico resterà elevato finché non si registreranno avanzamenti concreti", prosegue Willis. Le prospettive sugli utili societari offrono un elemento più positivo. I risultati del 2026 hanno superato le attese, con una crescita degli utili superiore alle previsioni sia per diffusione settoriale sia per entità. La stagione dei risultati del terzo trimestre avrà inizio nelle prossime settimane, e le attuali aspettative suggeriscono che questa resilienza possa proseguire anche nel quarto trimestre. La solidità degli utili dovrebbe sostenere la propensione al rischio, finché gli indicatori macroeconomici continueranno a segnalare un contesto robusto.
Tuttavia, la resilienza economica fornisce anche alle banche centrali maggiore spazio per mantenere un orientamento restrittivo o per alzare ulteriormente i tassi qualora le pressioni inflazionistiche non dovessero attenuarsi. I mercati potrebbero quindi dover accettare tassi d'interesse elevati per un periodo più lungo, nonostante un'economia e fondamentali societari relativamente solidi.
"Nel complesso, le nostre prospettive rimangono costruttive. Gli sviluppi politici, i vincoli fiscali e le tensioni geopolitiche potrebbero generare fasi di volatilità, in particolare sui mercati dei tassi e obbligazionari. Tuttavia, la combinazione di un'attività economica resiliente e di utili societari solidi suggerisce che l'economia globale rimanga ben posizionata per assorbire condizioni monetarie più restrittive. Qualora il contesto geopolitico o macroeconomico dovesse deteriorarsi in misura significativa, questa valutazione dovrebbe essere rivista", conclude Willis.
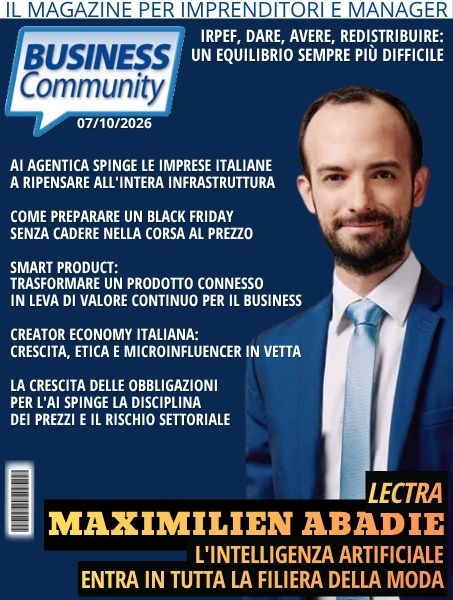
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie