23/09/2026
Rendimenti obbligazionari in rialzo, ma l'azionario resta resiliente: quali rischi monitorare
Ritchie (Aberdeen Investments): imercati finanziari guardano strutturalmente al futuro, prezzando non le notizie odierne ma le prospettive a 12-24 mesi
Il rialzo dei rendimenti obbligazionari è stato determinato da rendimenti reali più alti, timori fiscali, un crescente fabbisogno di finanziamento pubblico e ingenti esigenze di capitale del settore privato per la transizione verso l'intelligenza artificiale (AI). "Non siamo di fronte a una perdita di fiducia nelle banche centrali né a un'impennata fuori controllo delle aspettative di inflazione a lungo termine", afferma Ben Ritchie, Head of Developed Market Equities, Aberdeen Investments. Storicamente, le azioni hanno reagito positivamente a rendimenti più alti quando questi riflettono una crescita economica solida, investimenti aziendali robusti e prospettive di utili in miglioramento; il contesto attuale rispecchia proprio questi elementi.
Il rischio di contagio tra bond e azioni rimane un punto critico. Aberdeen Investments ipotizza uno scenario in cui pressioni fiscali, eccessiva emissione di titoli di Stato o una riduzione aggressiva dei bilanci delle banche centrali possano innescare un'impennata dei rendimenti a lungo termine, con conseguente compressione delle valutazioni azionarie. Il meccanismo si sviluppa così: il maggior fabbisogno di finanziamento pubblico spinge gli investitori a chiedere premi al rischio più elevati per i bond a lunga scadenza; i tassi di sconto salgono, le valutazioni azionarie si comprimono e le condizioni finanziarie si inaspriscono, indebolendo crescita e utili aziendali. "Al momento si tratta di un rischio reale, ma non dello scenario di base. I mercati obbligazionari stanno inviando un segnale d'allarme sulla sostenibilità fiscale, in particolare negli Stati Uniti, nel Regno Unito e parte d'Europa, ma non si registrano ancora le disfunzioni tipiche di una crisi sistemica", prosegue Ritchie.
I quattro driver chiave del mercato azionario sono:
- La spesa per capitale legata all'AI e la crescita dei profitti costituiscono la spina dorsale della resilienza azionaria.
- I rendimenti obbligazionari rappresentano il rischio principale per la tesi rialzista, poiché influiscono direttamente sui multipli di valutazione.
- Il conflitto in Iran e le dinamiche del prezzo del petrolio impattano soprattutto su inflazione, tassi, consumi e margini aziendali, ma è considerato uno shock temporaneo.
- Le decisioni delle banche centrali continuano a contare, con un focus crescente su politiche fiscali e sostenibilità del debito pubblico a lungo termine.
Le ragioni della resilienza azionaria risiedono in tre pilastri. Prima di tutto, la solidità degli utili societari: a differenza di fasi speculative precedenti, i profitti hanno accompagnato la crescita dei listini, grazie anche ai guadagni di produttività derivanti dall'AI. Secondariamente, la tenuta dell'economia reale, con consumi, mercato del lavoro e bilanci aziendali superiori alle attese, trasformando una possibile recessione in un rallentamento moderato ma espansivo. Infine, la percezione che la maggior parte dei rischi contingenti sia gestibile, consentendo agli investitori di guardare oltre le notizie di breve periodo.
"Il proseguimento del rally azionario in un contesto di forte incertezza è alimentato primariamente dalla crescita dei profitti, sebbene non manchi una componente di ottimismo. I mercati finanziari guardano strutturalmente al futuro, prezzando non le notizie odierne ma le prospettive a 12-24 mesi", spiega Ritchie. "La tenuta dei listini poggia su tre pilastri":
In primo luogo, la solida tenuta degli utili societari. A differenza di precedenti fasi di rialzo speculativo, questa volta i profitti hanno effettivamente accompagnato la crescita dei listini, con le imprese statunitensi in prima fila nel registrare risultati positivi grazie anche ai guadagni di produttività derivanti dall'IA. In secondo luogo, la sorprendente tenuta dell'economia reale: consumi, mercato del lavoro e bilanci aziendali hanno mostrato una tenuta superiore alle attese, trasformando la recessione da molti prevista in un rallentamento moderato ma espansivo. Infine, la percezione che la maggior parte dei rischi contingenti rimanga gestibile, permettendo agli investitori di guardare oltre le notizie di primo piano.
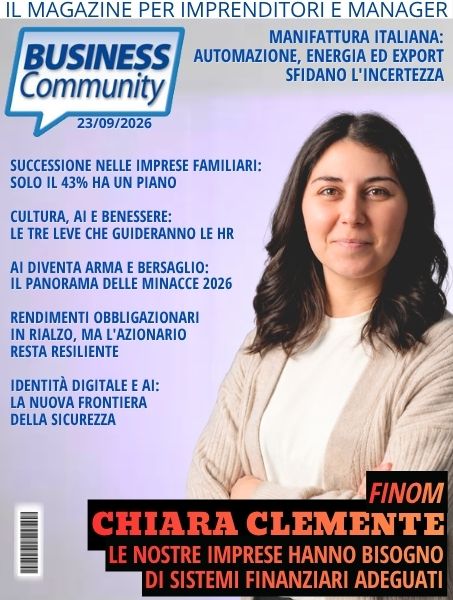
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie