30/09/2026
Strategie aziendali per mitigare le interruzioni dei passaggi marittimi
Rodriquez (BCG): le imprese devono bilanciare rischio e spesa per fronteggiare chiusure come Hormuz
L'80% del commercio mondiale per volume avviene via mare e gran parte attraversa una dozzina di strettoie obbligatorie. Negli ultimi cinque anni, cinque di questi snodi, responsabili di un terzo del traffico marittimo globale, hanno subito interruzioni significative: il Canale di Suez (2021), il Canale di Panama (2023-2024), il Bosforo (2022), lo Stretto di Bab al-Mandab (dal 2023) e lo Stretto di Hormuz (2026).
Le cause spaziano da incidenti operativi e carenze idriche legate al cambiamento climatico a conflitti geopolitici, mentre l'avanzamento tecnologico rende le interruzioni più facili ed economiche grazie a droni a basso costo, missili di precisione, interferenze GPS e falsificazione dei sistemi di identificazione automatica delle navi, tutti fattori che aumentano i rischi per la navigazione commerciale.
Il rapporto "Maritime Chokepoints: Five Lessons from the Strait of Hormuz" pubblicato da BCG individua geografia e volumi di scambio come i due elementi che determinano la gravità di una chiusura, sottolineando che non tutti i flussi marittimi hanno lo stesso peso. Alcuni passaggi, come Hormuz, il Bosforo e gli stretti danesi, non offrono alternative praticabili; in caso di blocco l'unica soluzione è il trasporto aereo o terrestre, con capacità limitate e costi più elevati.
Per gli snodi aggirabili, le deviazioni comportano costi notevoli:
- deviare dallo Stretto di Taiwan verso il Pacifico aperto aggiunge da 4.000 a 5.500 km, circa il 27% in più;
- per Gibilterra il divario supera l'85%;
- per il Canale di Panama è del 47%;
- per il Canale di Suez è del 46%;
- per lo Stretto di Babal-Mandab è del 44%.
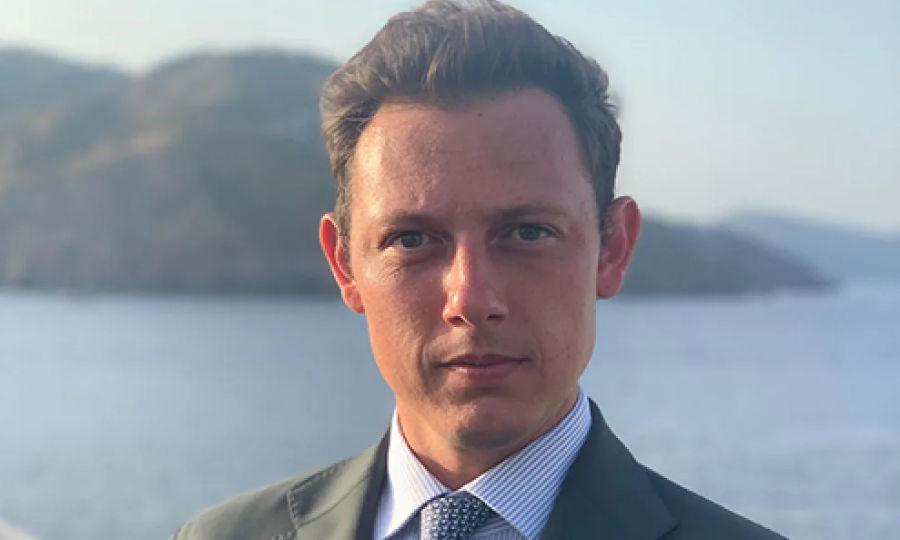
"I passaggi marittimi strategici esistono da sempre. Quello che sta cambiando è la consapevolezza della loro rilevanza economica e strategica e, soprattutto, della varietà di pericoli a cui sono oggi esposti", commenta Mattia Rodriquez, Managing Director e Partner di BCG. "Per le aziende, la risposta non è perseguire la massima resilienza a qualunque costo, ma trovare il giusto equilibrio tra rischio e spesa. Il punto di partenza è conoscere la propria esposizione, non soltanto quella diretta ma anche quella nascosta nei fornitori di secondo e terzo livello, valutarne l'impatto economico nei diversi scenari e decidere preventivamente quali rischi mitigare e quali accettare, considerando che in determinate situazioni può essere razionale un livello di esposizione maggiore".
Misurare il grado di dipendenza da questi snodi rimane una delle sfide più complesse. Un'indagine condotta da BCG su più di 180 imprese nel 2025 ha rilevato che la visibilità end-to-end della catena di fornitura è la seconda difficoltà di pianificazione interna più citata, subito dopo l'accuratezza delle previsioni.
L'impatto geografico varia notevolmente. Prima della crisi, oltre il 50% delle importazioni di Bahrain, Kuwait, Qatar ed Emirati Arabi Uniti transitava per Hormuz; il Pakistan dipendeva per circa il 20% e l'India per il 12%. Cina, Giappone e Corea del Sud presentano un'esposizione tra il 5% e il 10%, così come diverse economie africane (Sudafrica, Tanzania, Namibia). Negli Stati Uniti, dove solo l'1% delle importazioni passa per Hormuz, l'effetto si è tradotto principalmente in un aumento dei prezzi di carburante, plastica e fertilizzanti.
La durata della crisi influisce sulla risposta: un blocco di due settimane è gestibile con scorte temporanee, mentre una sospensione prolungata per mesi richiede una riconfigurazione delle rotte, il cambio dei fornitori o la ridefinizione dei processi produttivi. I Paesi del Golfo stanno già diversificando fonti energetiche, lavoro e tecnologia per ridurre la dipendenza da un singolo passaggio.
La vulnerabilità dipende anche dai volumi delle merci. Il 95% dei flussi del settore minerario e l'89% di quello energetico viaggiano via mare, con il 30% del commercio energetico che transita per Hormuz. Il 55% del commercio di macchinari elettrici passa per tre stretti asiatici (Malacca, Taiwan, Luzon), mentre il grano dal Mar Nero dipende dal Bosforo, privo di alternative marittime.
Il settore aereo avverte l'effetto: il carburante rappresenta tra il 20% e il 30% dei costi operativi; la chiusura di Hormuz ha innalzato questi prezzi di circa il 50%. Le compagnie europee, che avevano coperto fino al 70% del fabbisogno con strumenti di copertura del rischio, si sono trovate in una posizione più solida rispetto a molte compagnie nordamericane, che avevano abbandonato queste protezioni.
"Proteggersi significa diversificare fornitori e rotte, ricorrere a coperture finanziarie o, in alcuni casi, ripensare la geografia della propria supply chain: tutte misure che richiedono investimenti e che, se adottate durante una crisi, potrebbero arrivare quando gran parte delle opzioni disponibili è già stata persa", Conclude Rodriquez.
Il report propone un metodo in quattro fasi per tradurre la consapevolezza in azione: identificare l'esposizione, stimare gli scenari distinguendo tra rotte senza alternative e rotte più costose, calcolare l'impatto economico sui costi di vendita e sui margini, e infine agire preventivamente diversificando le fonti di approvvigionamento, creando scorte di sicurezza per i componenti critici e riducendo l'esposizione ai prezzi mediante coperture di rischio.
Le interruzioni dei passaggi marittimi hanno ripercussioni che vanno ben oltre i ritardi nelle spedizioni; la crisi di Hormuz potrebbe non essere l'ultima. Monitorare queste rotte prima che il prossimo shock le riporti al centro dell'attenzione è ormai parte integrante della gestione di una catena di fornitura internazionale.

Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie