18/11/2026
Tito Zavanella (GEA): crescere non basta. Per competere serve cambiare scala
Il 75% delle imprese è cresciuto negli ultimi cinque anni, ma il vero fattore competitivo è trasformare la crescita in valore
In un contesto economico sempre più complesso e competitivo, la dimensione aziendale si conferma un elemento determinante per aumentare produttività, capacità di investimento e competitività internazionale. È quanto emerge dalla survey presentata da GEA nel corso del GEA Annual Business Forum, dedicato alle "Strategie di crescita dell'impresa italiana tra creazione di valore e governo della complessità".
Lo studio, che ha coinvolto 138 imprenditori e top manager di aziende appartenenti a diversi settori produttivi, evidenzia come il nodo della dimensione resti centrale per il sistema produttivo italiano. Ne abbiamo parlato con Tito Zavanella, Senior Partner e Presidente GEA Consulenti di Direzione.
Quali sono i risultati che maggiormente vi hanno sorpreso della survey?
Più che un singolo dato, ci ha colpito il fatto che numeri e percezione dei vertici raccontino la stessa storia, con alcune evidenze meno scontate di quanto ci aspettassimo.
La prima riguarda il capitale. Si dice spesso che le imprese italiane non crescono perché mancano le risorse finanziarie. I vertici che abbiamo intervistato indicano invece come primi fattori di successo la chiarezza strategica, citata dal 68% dei rispondenti, la qualità del management e la capacità di execution, mentre la solidità patrimoniale e finanziaria arriva solo al quarto posto. Il vero collo di bottiglia è manageriale, prima che finanziario.
La seconda riguarda la vitalità del nostro tessuto imprenditoriale. Il 70% delle imprese del campione ha capitale familiare o detenuto da persone fisiche, eppure il 61% ha già partecipazioni in altre società, nella maggior parte dei casi all'interno del proprio settore o della propria filiera. È il ritratto di un'impresa familiare tutt'altro che ferma, che ha già iniziato a costruire la propria scala e che spesso ha bisogno soprattutto di metodo e di management per trasformare queste partecipazioni in un gruppo integrato.
La terza è che chi acquisisce lo fa in modo ricorrente. Il 76% delle imprese che hanno fatto acquisizioni ne ha concluse più di due in cinque anni: acquisire diventa una competenza. E anche tra chi finora è cresciuto solo con le proprie forze, il 22% si dichiara pronto ad aprirsi alle acquisizioni.
Perché le dimensioni delle aziende sono un fattore per il sistema produttivo italiano?
Perché le sfide che le imprese devono affrontare oggi hanno una soglia minima di accesso. La transizione digitale e l'IA, la riorganizzazione delle catene di fornitura, l'internazionalizzazione, le esigenze di compliance e di sostenibilità richiedono investimenti e competenze che un'impresa troppo piccola fatica a sostenere. In un contesto di crisi che si susseguono senza sosta, crescere non è più un'ambizione ma una necessità.
Le ragioni per cui le imprese più grandi sono più produttive sono essenzialmente tre. La prima sono le sinergie, perché i costi generali, amministrativi e commerciali si ripartiscono su volumi maggiori. La seconda, forse la più importante, sono gli investimenti: molti impianti e molte tecnologie richiedono una scala minima, e un impianto più grande può produrre dieci volte di più con un organico simile. La terza sono i talenti, perché un'impresa grande, con progetti di innovazione e di internazionalizzazione, attrae persone che una piccola fatica a trovare.
C'è poi un tema di sistema. Le imprese che non riescono a crescere rischiano di diventare prede: molte eccellenze italiane, non riuscendo ad aggregarsi, finiscono per essere acquisite, e con loro si perde talvolta anche il luogo in cui si prendono le decisioni. Il nanismo delle imprese italiane, però, non è un destino: è una condizione che si può cambiare.
Produttività e valore aggiunto: un confronto tra le imprese italiane e quelle europee.
Il confronto parte da un apparente paradosso. Secondo Eurostat, nel 2024 il valore aggiunto per addetto in Italia si è fermato a circa 64 mila euro, contro i 74 mila della Germania, i 75 mila della Francia e una media europea di 66 mila. Eppure, se si confrontano le imprese classe per classe, quelle italiane sono tra le più produttive d'Europa: le medie aziende generano 81 mila euro per addetto contro i 69 mila delle tedesche e i 65 mila delle spagnole, e le grandi arrivano a 96 mila, il valore più alto tra i principali Paesi dell'Unione. L'unica classe in cui siamo nettamente indietro è quella delle microimprese, ferme a 41 mila euro contro i 58 mila della Germania.
Il divario, quindi, non dipende dalla qualità delle imprese, ma dalla loro composizione. In Italia micro, piccole e medie imprese generano il 58% del valore aggiunto, contro il 25% della Germania; le imprese con oltre 250 addetti occupano il 26% dei lavoratori, contro il 44% in Germania. Abbiamo stimato che, se l'Italia avesse la distribuzione dimensionale tedesca mantenendo la produttività che esprime in ciascuna classe, il valore aggiunto per addetto salirebbe da 64 a circa 76 mila euro, con un aumento del 17%, superando quello tedesco. L'Italia non ha un problema di produttività, ma di mix.
La stessa logica emerge nei due settori che abbiamo approfondito. Nel fashion il valore aggiunto per dipendente passa da 25 mila euro nelle microimprese a 134 mila nei gruppi oltre i 500 milioni di ricavi, e l'EBITDA medio sale dal 5,4% al 21,3%. Nel food la produttività cresce con la taglia, ma la redditività dipende più dal comparto merceologico che dalla dimensione.
Quali sono i fattori che consentono alle imprese del nostro Paese di crescere in modo duraturo?
Il primo è la chiarezza strategica. Crescere non è una strategia, ma il risultato di una strategia: prima si decide dove competere e con quale vantaggio, poi si scelgono le operazioni. Chiarezza strategica significa anche saper dire di no a mercati che non si è in grado di presidiare e ad acquisizioni allettanti sulla carta ma lontane dal core business.
Il secondo è il management. Un'impresa che raddoppia non si guida come prima: servono una governance chiara, deleghe reali, una prima linea scelta per merito e, spesso, la disponibilità dell'imprenditore a far entrare altre persone nella stanza dei bottoni. Per attrarre manager di valore le aziende familiari dovrebbero adottare strumenti di condivisione del valore creato, come i piani di incentivazione, oggi diffusi soprattutto nelle imprese partecipate da fondi. Il passaggio generazionale, in questo senso, è un'occasione per ripensare squadra e regole.
Il terzo è la capacità di governare la complessità, che cresce più in fretta del fatturato. Senza processi, sistemi e dati comuni la crescita diventa ingovernabile, e investire prima costa meno che rincorrere dopo.
Infine contano la disponibilità ad aprire il capitale, quando serve, e la capacità di integrare. Private equity, aggregazioni e quotazione possono portare risorse e disciplina senza far perdere identità, a condizione di scegliere il partner come si sceglierebbe un socio di famiglia. Alla base di tutto, come ha ricordato più di un relatore al Forum, c'è la fiducia.
Quali sono i modelli di sviluppo più adottati?
La crescita organica resta il modello prevalente: tra le imprese del nostro campione che sono cresciute negli ultimi cinque anni, il 60% lo ha fatto solo con le proprie forze. Ma il dato più interessante è un altro: il 37% ha combinato crescita organica e acquisizioni, mentre appena il 4% è cresciuto esclusivamente per via esterna. Le acquisizioni, quindi, non sostituiscono la crescita organica, la accompagnano e la accelerano.
Le due leve poi si alimentano a vicenda. Le acquisizioni funzionano meglio quando si innestano su un'impresa sana e capace di crescere da sola, che risulta più credibile come acquirente e più attrattiva per partner e talenti. Allo stesso tempo, permettono di ampliare il portafoglio prodotti, entrare in nuovi mercati, soprattutto all'estero, e acquisire competenze che richiederebbero anni per essere costruite internamente.
Accanto a questi modelli si stanno diffondendo le piattaforme di aggregazione, spesso promosse dal private equity con logiche di buy and build, che riuniscono aziende di eccellenza troppo piccole per competere da sole sui mercati internazionali. Al Forum ne abbiamo visto esempi molto diversi, dal design alla manifattura per il lusso, accomunati da un modello che lascia all'imprenditore la guida di prodotto e cliente e centralizza governance, finanza e controllo.
Qual è l'andamento dell'M&A in Italia?
Il mercato è molto attivo. Negli ultimi dodici mesi si sono contate in Italia circa mille operazioni; circa la metà è stata realizzata da fondi di private equity e, di queste, circa la metà sono add-on su piattaforme già esistenti. Il numero di operazioni resterà elevato anche nei prossimi anni, perché i fondi hanno in portafoglio molte partecipazioni da cedere e perché, in mercati maturi, anche gli operatori industriali vedono nelle acquisizioni il modo per accelerare una crescita organica moderata.
Nei due settori che abbiamo analizzato, tra il 2019 e il 2025, abbiamo censito 280 operazioni nel food e 174 nel fashion, con logiche diverse. Nel fashion oltre la metà delle operazioni è stata promossa da aziende industriali, segno di un consolidamento della filiera; nel food circa sei operazioni su dieci portano la firma del private equity, attratto da una domanda stabile, da flussi di cassa regolari e da un tessuto frammentato di PMI solide.
Le aziende acquisite sono in larga parte PMI sotto i 50 milioni di ricavi, mentre gli acquirenti sono soprattutto grandi gruppi. L'M&A è ancora prevalentemente domestico: solo il 15% circa delle operazioni riguarda target estere, mentre gli acquirenti stranieri pesano per il 23% delle operazioni nel food e il 28% nel fashion. In sintesi, compriamo ancora poco all'estero, ma veniamo comprati abbastanza dall'estero.
Guardando al futuro, quali sono le priorità delle imprese emerse dalla survey?
Le priorità dei prossimi tre-cinque anni dipendono dal percorso fatto finora. Chi è cresciuto solo organicamente mette al primo posto il miglioramento della marginalità, indicato dal 58% dei rispondenti, e l'innovazione di prodotto e di processo, al 55%, seguiti dalla diversificazione dell'offerta e dall'aumento della scala, entrambi al 48%. Chi è cresciuto anche per acquisizioni punta invece sull'aumento della scala dimensionale e sulla trasformazione digitale legata all'intelligenza artificiale, entrambi al 67%, e solo dopo su marginalità e rafforzamento del core business.
Quanto ai modelli di crescita, il 61% di chi è cresciuto solo organicamente intende proseguire su questa strada, ma il 22% si apre alle acquisizioni; tra chi ha già seguito un percorso misto, l'81% intende mantenerlo.
Cambia anche il modo di integrare. Il 38% dei rispondenti prevede di aumentare la centralizzazione delle funzioni centrali lasciando autonomia al business, un altro 38% punta a una maggiore integrazione strategica e operativa di processi, sistemi e strutture, e solo il 19% considera adeguato il modello attuale. Il messaggio è chiaro: il tempo in cui bastava mettere insieme le aziende per creare valore è ormai alle spalle.
Come si pone GEA in questo panorama?
GEA è al fianco dell'impresa italiana dal 1965, ed è la società di consulenza di direzione che da più tempo accompagna le aziende imprenditoriali e del Made in Italy. Proprio per questo conosciamo da vicino i limiti e le potenzialità della dimensione: lavoriamo ogni giorno con imprenditori e vertici che si trovano di fronte alle scelte di cui abbiamo discusso al Forum.
Il nostro ruolo è accompagnare le imprese lungo tutto il percorso di crescita. Prima, aiutandole a definire la strategia, a capire dove la scala conta davvero e a scegliere tra sviluppo organico e acquisizioni. Durante, supportandole nella valutazione delle operazioni e nella business due diligence. Dopo, progettando e guidando l'integrazione, che per noi deve essere disegnata prima della firma, con un piano combinato fatto di iniziative quantificate, priorità, tempi e responsabili, e accompagnata da una regia che metta al centro le persone. A questo si aggiungono gli interventi su organizzazione e governance, managerializzazione e passaggio generazionale, efficienza operativa e supply chain, e la trasformazione digitale, sempre più legata all'intelligenza artificiale.
Il nostro tratto distintivo è la capacità di dialogare con il vertice dell'azienda e di comprenderne le dinamiche interne, sapendo che anche la migliore idea ha bisogno di cura per attecchire. Per questo mettiamo a disposizione squadre di elevata seniority e restiamo al fianco dei nostri clienti anche nella fase di realizzazione. Il Business Forum nasce dallo stesso spirito: offrire alle imprese un luogo di confronto concreto, in cui dati e testimonianze aiutino a prendere decisioni che chiedono coraggio, perché toccano il modo in cui l'impresa è nata, ma che sono anche quelle che ne proteggono il futuro.
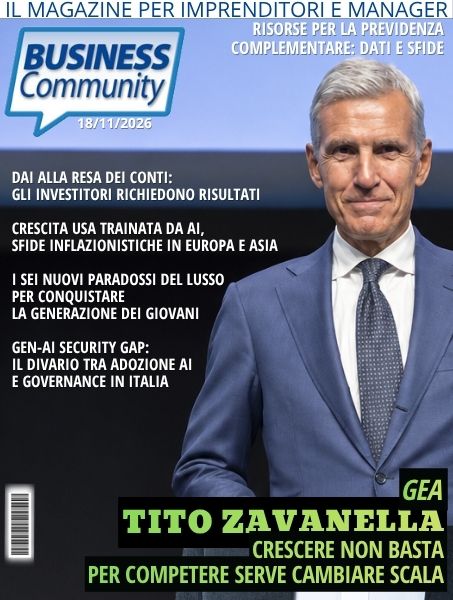
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie