04/11/2026
Titoli di Stato europei: rendimenti record e investimento attivo
Ringer e Thompson (Schroders): i rendimenti reali dei titoli sovrani superano la crescita dell'eurozona
Titoli di Stato europei tornano al centro dell'interesse perché i rendimenti reali hanno raggiunto i picchi più alti degli ultimi decenni, mentre i fondamentali sovrani mostrano una crescente divergenza. Questo scenario fornisce una base di reddito solida ma richiede un'analisi più sofisticata per cogliere le opportunità nascoste.
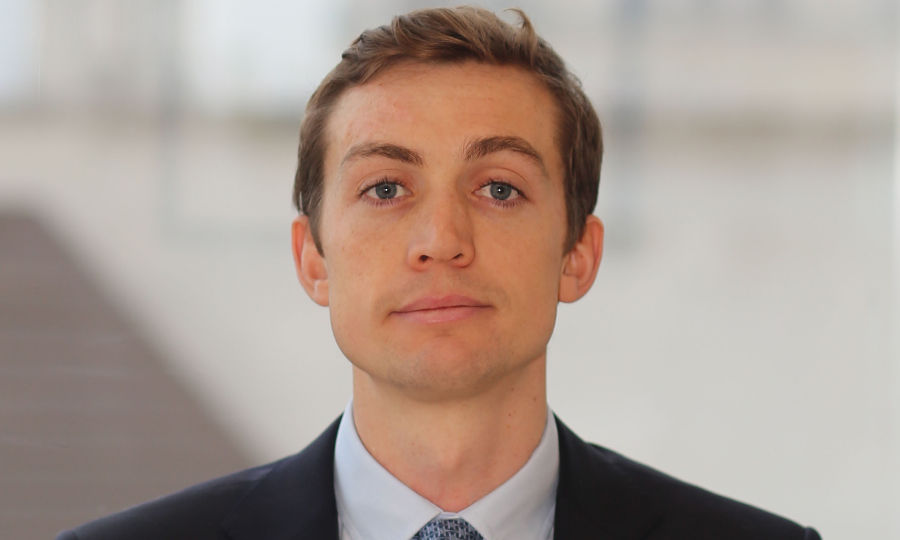
Secondo James Ringer, Fixed Income Portfolio Manager (nella foto), e George Thompson, Portfolio manager presso Schroders, "I titoli di Stato europei rappresentano oggi un'interessante fonte di reddito. I rendimenti nominali si posizionano nettamente al di sopra delle aspettative di inflazione a lungo termine prezzate dal mercato. Si tratta di un'inversione rispetto al contesto dello scorso decennio, caratterizzato da rendimenti reali fortemente negativi. Inoltre, in termini relativi, i rendimenti degli indici governativi in euro sono ormai ampiamente comparabili a quelli offerti dalle obbligazioni societarie euro investment grade".
In termini assoluti, i rendimenti reali si collocano sui livelli più alti di un decennio, consentendo agli investitori obbligazionari di ottenere ritorni senza dipendere esclusivamente dalle plusvalenze legate al calo dei tassi.
La maggiore dispersione di mercato rende la gestione attiva più rilevante. I due fattori chiave indicati da Ringer e Thompson sono:
1 - La normalizzazione del bilancio della BCE: il "quantitative tightening" avviato nel 2023 ha ridotto la presenza di un grande acquirente insensibile al prezzo, aumentando gli oneri per i governi e creando maggiore diversificazione tra i titoli.
2 - Divergenza fiscale e politica nell'Eurozona: tassi di interesse effettivi superiori alla crescita economica in diversi Paesi, pressione demografica sull'onere pensionistico e aumenti di spesa per la difesa, il tutto con condizioni di partenza molto diverse tra le nazioni.
Il calendario elettorale rende il 2027 un anno decisivo: la Spagna avrà elezioni anticipate a fine novembre, mentre Francia, Italia e Grecia dovranno affrontare il voto nazionale nello stesso periodo. Questi eventi potrebbero spingere i premi per il rischio a variare bruscamente, creando ulteriori opportunità per gli operatori attivi.
Ringer e Thompson descrivono il loro approccio come una combinazione di scenario macroeconomico e analisi dettagliata di tutti gli emittenti sovrani europei. Il team considera molteplici traiettorie di crescita, inflazione, politica monetaria e fiscale, valutando il comportamento di ciascun mercato sovrano in ogni scenario.
Specialisti dedicati forniscono valutazioni Paese per Paese degli spread, individuando aree in cui gli investitori potrebbero essere troppo compiacenti o dove l'incertezza politica ha gonfiato i prezzi oltre i fondamentali.
L'obiettivo non è prevedere con esattezza ogni sviluppo politico o macroeconomico, bensì allocare il rischio laddove la remunerazione prospettica appare più solida e costruire il portafoglio prestando attenzione alla resilienza nei diversi scenari plausibili.
"Di conseguenza, gli interessanti rendimenti a livello di mercato offrono una solida base di reddito, mentre una maggiore dispersione nei prezzi dei titoli sovrani crea un'ulteriore potenziale fonte di rendimento, rendendo la gestione attiva particolarmente rilevante", concludono Ringer e Thompson.
Sommario del magazine di questa settimana
Idee e Opinioni
Fare Business
Marketing
Digital Business
Finanza e investimenti
Sport Business
Leisure
BusinessCommunity.it - Supplemento a G.C. e t. - Reg. Trib. Milano n. 431 del 19/7/97
Dir. Responsabile Gigi Beltrame - Dir. Editoriale Claudio Gandolfo
Politica della Privacy e cookie